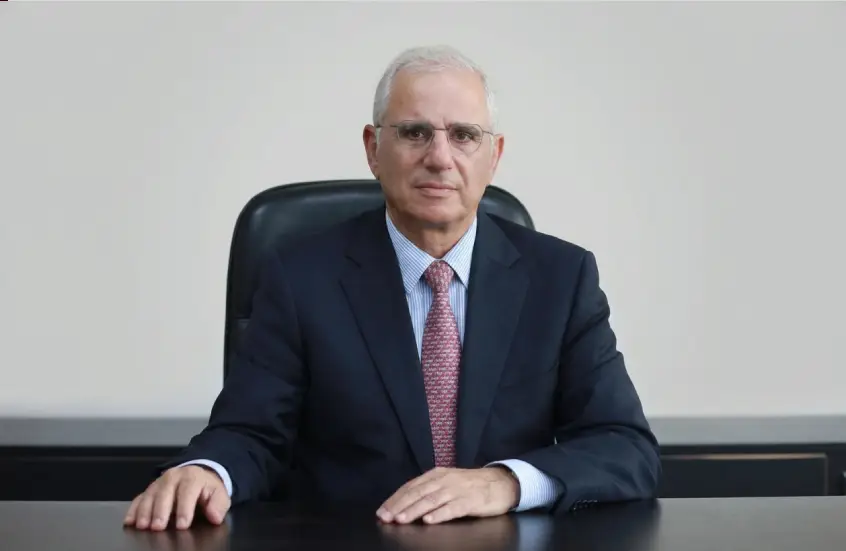
ضرورة وجود تأمين صحي الزامي في لبنان
انطوان عيسى المدير التنفيذي لشركة أدير للتأمين يثني على استراتيجية وزير الإقتصاد التي اطلقها مؤخرا بخصوص قطاع التأمين وهو يقول أن قطاع التأمين كان الأسرع بين القطاعات في النهوض واستعادة عافيته اثر الأزمة الإقتصادية التي ضربت لبنان وضربت بالنتيجة كل قطاعاته والازمة لا زالت مستمرة حتى الآن وتمارس ضغوطها على قطاع التأمين الذي يشق طريقه بكل نجاح رغم المعاناة الكبيرة. يرى انطوان عيسى أيضا ضرورة وجود تأمين صحي الزامي للقطاع الخاص كما في دول الخليج لا سيما الإمارات والسعودية ووجود تأمينات الزامية اخرى لتنمية القطاع وزيادة التوعية.
ما هو رأيكم بالاستراتيجية الخاصة بالتأمين التي اطلقها وزير الإقتصاد وهل يمكن تطبيقها؟
لا بد أولا من شرح وضع السوق بعد أن مر لبنان بمرحلة ضياع ما بين ٢٠١٩و٢٠٢٢ وقد ساد الضياع كل القطاعات في البلاد وبينها بالتأكيد قطاع التأمين الذي عاش مرحلة التشرذم ما بين الدولار واللولار والليرة ونحن لا نستطيع التركيز على هذه المرحلة كعبرة لكن ما نقوله هو أن أوضاع القطاع كانت جيدة خلال عامي ٢٠١٨ و٢٠١٩ حتى بدأت الأزمة في لبنان ودخلت القطاعات كلها حتى العام ٢٠٢٢ حيث اعتمد قطاع التأمين على الدولار الفريش واليوم حجم القطاع هو مليار و٣٠٠مليون دولار تقريبا وقد عاد حجمه بمقدار ١٠٥% مما كان عليه ما بين عامي ٢٠١٨ و ٢٠١٩ .هذا يعني أن شركات التأمين قد عادت الى حجمها القديم بينما التأمين على الحياة كان بمعدل نصف مليار وهو اليوم بحدود ١٠٠مليون اي أنه لم يستعد عافيته السابقة لأن ذلك يحتاج إلى وقت أكثر من غيره إذ يحتاج إلى ثقة وقدرة مالية وقد توجهت الناس أكثر نحو التأمينات الضرورية جدا مثل التأمين الصحي وتأمين السيارات. إذن باستطاعتنا القول أن قطاع التأمين قد عاد إلى حجمه السابق كما أن التأمين على الحياة سيعود إلى حجمه السابق مع الوقت وقد استعاد قطاع التأمين حجمه هذا بشكل اسرع من القطاعات الأخرى بسبب الحاجة الحقيقية اليه ولأنه أظهر قدرته على تخطي الأزمة والاستجابة لاحتياجات الناس . لقد حدد وزير الإقتصاد ثلاثة أهداف فهو يحتاج أولا لشركات أقوى وهو على حق في هذا. لقد قيل لنا سابقا بأن مجموع ٤٠ او ٥٠شركة تأمين في السوق اللبناني كبير وانا كنت ارد على ذلك بأن عدد الشركات غير مهم إذ يوجد في الدول المتقدمة مثل المانيا وغيرها مئات شركات التأمين والتعدد احيانا يخلق منتجات جديدة وابتكارات وكفاءات جيدة وانا أعتقد أن تعدد شركات التأمين في لبنان خلق المهارات التي نتميز بها والابداع الذي لدينا في منتجاتنا التأمينية التي استطعنا تصديرها سابقا إلى الدول العربية حولنا .لكن على الشركات مهما كان عددها أن تكون قوية وهذا ما يطمح اليه وزير الإقتصاد إذ يريد زيادة الرساميل وغيرها من أمور تجعل الشركات أكثر قوة وهو على حق ١٠٠% . قبل الأزمة اي قبل عشر سنوات ماضية كان لبنان من أكبر الأسواق العربية حيث كان في المرتبة الخامسة واليوم يوجد في السعودية والإمارات ثلاث او اربع شركات هي اكبر من حجم السوق اللبناني كله اي اننا تأخرنا لذا من الضروري أن يكون لدينا شركات قوية نستطيع بواسطتها أن ننافس كما كنا سابقا في الأسواق العربية .أما الهدف الثاني للوزير المهم جدا هو الرقابة التنظيمية وما يخلفها من قوانين تطبيقية وحوكمة وكل شيء يستطيع منحه المنظم للقطاع وان توجد المرونه الكافية لاستيعاب منتجات جديدة في السوق بشكل سريع بغية تسهيل العمل وتشجيع شركات التأمين على ابتكار منتجات وطرق جديدة في التسويق الذي يعتمد في عصرنا الحديث على الديجيتال . هذا كله ضروري اذ لا نعتبر ذلك عملية رقابة او ضبط لعمل الشركات إنما عملية تساعد الشركات لرفع مستوى عملها . أما النقطة الثالثة المهمة لدى الوزير فهي محاولة حصر الأسعار لا سيما في التأمين الصحي وهذا أمر مهم لأنه من المهم وجود حوار مع كل الأطراف اي مع الأطباء والمستشفيات وشركات التأمين والجهات الضامنة كلها لكي نستطيع أن نحصر قليلا التجاوزات الصحية.هذا الموضوع صعب جدا لأنه يجب على القطاعات العودة إلى مستواها الذي كان قبل الأزمة والتضخم يجبر الأطباء والمستشفيات أن ترفع أسعارها لكن يجب أن يتم ذلك بطريقة منظمة وبطريقة يستطيع معها المؤمن أن يتمكن من دفع الأقساط. هذه النقاط الثلاث مهمة جدا ولا نستطيع الاعتراض عليها لكن إذا كنا نريد إعادة لبنان إلى خارطة الشرق الأوسط ليس علينا فقط أن نملك شركات قوية وعليها رقابة تنظيمية قوية وان نستطيع حصر زيادة الأسعار علينا ايضا أن ننمي القطاع بحد ذاته وهذا الأمر مطلوب من وزير الإقتصاد ووزارة الإقتصاد وان ننمي كل القطاعات بما فيها قطاع التأمين كما انه مطلوب من الرقابة الا يقتصر دورها على الرقابة فقط إنما أيضا أن تساعد شركات التأمين على النمو . يوجد هنا عدة طرق تساعد لنمو القطاع مثل وجود قوانين حديثة واضحة وليست غامضة وان يوجد مرونه وسرعة بالتجاوب واذا كان لدى أحدهم فكرة جديدة على الأجهزة الرقابية أن تساعده على تطبيقها بسرعة . أيضا يوجد موضوع مهم جدا عمل على تنمية قطاعات التأمين في أسواق الدول العربية وحتى في أوروبا هو التأمين الالزامي ففي دول أوروبية مثل فرنسا والمانيا يوجد أكثر من ٢٠ نوع تأمين الزامي ،ايضا الذي عمل على تنمية القطاع في السعودية هو التأمين الالزامي الصحي والتأمين الالزامي على السيارات .نحن اذا نظرنا اليوم إلى أكبر الأسواق العربية الموجودة في السعودية والإمارات نجد ان ذلك تحقق بفضل التأمين الالزامي . لقد تم خلق التأمين الالزامي الصحي وعلى السيارات وطبق ذلك بحيث اصبحت تلك الأسواق من أكبر الأسواق في الشرق الأوسط وقد رافق ذلك التوعية على التأمينات الأخرى وهكذا توسعت القطاعات لذا من الضروري ان يكون لدينا تأمينات إلزامية على السيارات والصحة للقطاع الخاص اي أنه لا تستطيع اي شركة خاصة توظيف احد دون تأمين صحي . أيضا هذا يمتد إلى المدارس والمعامل لا أن ينحصر فقط بالصناعات كذلك في تأجير الشقق . ما يوجد اليوم غير كاف وعلينا إدخال أنواع عدة من التأمين مثل التأمين الهندسي .أن كل هذه التأمينات الالزامية تخلق قطاعا قويا وتخلق ما يسعى اليه الوزير من شركات قوية مع ضرورة التوعية على التأمينات الأخرى مما يساعد على نمو القطاع بشكل كبير.
إذن برايكم نحتاج لوجود تأمين الزامي في كل القطاعات لذا بوصفكم احد اعضاء جمعية اكال هل ستطرحون هذا المطلب فيها؟
اننا نطرحها دائما ونحن كشركات تأمين نحبذ بشدة التأمين الازامي .
لماذا لا يوجد تجاوب مع هذا الطرح؟
لأن البلاد مرت خلال السنوات الأخيرة بأزمة كبرى وقد كان يوجد أولويات أخرى. نحن حتى الآن لم نخرج من الأزمة . لقد مر سبع سنوات ولا يوجد حتى الآن قطاع مصرفي ولا يوجد اقتصاد. لقد تجاوبت شركات التأمين مع الوضع بشكل اسرع من القطاعات الأخرى لكنه ينمو بشكل كبير عندما توجد تأمينات إلزامية.
بما ان شركات التأمين موجودة حاليا في ظل تقصير شركات الضمان الأخرى عليها أن تبرع في التأمين الصحي وان تتقدم بشكل اكبر أليس كذلك؟
هذا الأمر سياسي نوعا ما وانا لا اريد التحدث به. لكن بصدق وصراحة اعتقد انه يجب أن يكون في المؤسسات الخاصة إلزامية التأمين الصحي في غياب الضمان الاجتماعي.لكن يجب أن يوجد تأمين صحي الزامي كامل خصوصا ان المؤسسات تعبت جدا إذ لا تستطيع أن تدفع للضمان الصحي الإجتماعي وان تدفع أيضا لشركات التأمين خاصة اننا نتوجه إلى اسعار أعلى وتضخم طبي أعلى والى اسعار تأمين أعلى بالنتيجة لذا المؤسسات الخاصة لن تستطيع أن تدفع للجهتين. أن لبنان برأيي ليس اشطر او أغنى من السعودية التي قررت أن على القطاع الخاص أن يؤمن مع القطاع الخاص بينما القطاع العام مسألة لوحدها . لقد رأت أن يؤمن القطاع الخاص مع القطاع الخاص تحت إشراف وزارة الصحة وهيئة مراقبة شركات التأمين التي تحدد بوليصة موحدة بالإضافة إلى شروط موحدة وطريقة تسعير ما بين المستشفيات وشركات التأمين والزامية الضمان الصحي وضبط ذلك .بهذه الطريقة يتم تنمية قطاع التأمين واراحة المؤسسات والموظفين والى جانب ذلك يتم التوعية على القطاعات الأخرى. اننا البلد الوحيد الذي يؤمن فيه القطاع الخاص جزئيا مع الضمان الصحي الإجتماعي اذ أن المؤسسات تدفع للضمان الصحي الإجتماعي وتدفع لشركات التأمين والعبء يزيد باستمرار عليها .
الكثير من المؤمنين ينتسبون إلى الضمان الصحي الإجتماعي دون أن يستفيدوا منه فما قولكم بذلك؟
انهم يدفعون المساهمة للضمان دون الإستفادة من شيء .يوجد توجه سياسي لطرح فكرة أن يكون الضمان الصحي الإجتماعي اختياريا للمؤسسات الخاصة .عندما يعود الضمان ليشمل ٨٠% من فاتورة الاستشفاء وان يلبي بسرعة حاجات المضمونين نعود اليه لكن طالما أنه لا يدفع سوى ١٠% او ١٥% فقط من الفاتورة وكل خمس سنوات لدينا أزمة من الأفضل أن يسمح للقطاع الخاص كما في السعودية والإمارات أن يؤمن مع القطاع الخاص بمظلة ورقابة الهيئة.
يقال أن شركات التأمين تتعرض للخسائر في التأمين الصحي فهل هذا صحيح؟
اجل في العام الماضي خسرنا في كل القطاعات.
كيف تنقذ نفسها اذن؟
أن سبب خسارتنا هو زيادة الأسعار في المستشفيات وزيادة الاستعمال بنفس الوقت لأنه بات يوجد أمراض جديدة وعلاجات جديدة وقد حدث هذا بشكل اسرع من زيادة اسعار الشركات في ظل عدم وجود رقابة على هذه الأسعار. لكن تدريجيا شركات التأمين تزيد أسعارها لكي تواكب القدرة المالية للزبائن.
أنتم تخسرون حاليا بعدد كبير من المؤمنين؟
اجل اننا نخسر عدد من المؤمنين ونربح عددا آخر وكذلك في تأمين السيارات لم نستطع زيادة اسعارنا بينما الكاراجات زادت أسعارها فجأة وكذلك اسعار الخبراء. لقد زادت الأسعار على كل المستويات بينما لم نستطع زيادة اسعارنا بالسرعة اللازمة لأننا سنخسر العديد من زبائننا لذا اقول بأننا سنخسر لسنة او سنتين ثم نعاود النهوض بعد علاج الوضع مع الوقت.
ما هي المنتجات الجديدة لديكم؟
خلال الأزمة وحاليا ذاب التأمين على الحياة وتأمين الادخار .لقد كانت شركتنا من اكبر شركات التأمين على الحياة ولسؤ الحظ وظفت الأموال في البنوك المحلية بسبب الفوائد العالية مما جعل الخسارة كبيرة وقد تدنى حجم القطاع من ٥٠٠مليون إلى أقل من ١٠٠مليون لقد كان يوجد حاجة حقيقية لهذا القطاع وحتى اليوم إذ لا يستطيع الإنسان العيش دون ادخار مبلغ للمستقبل والعائلة والشيخوخة.يوجد حاجة حقيقية لبرامج الادخار ولهذا بدأنا العمل ببرامج ادخار حديثة ونسوقها في لبنان. البعض يقول أنه لا يوجد ثقة بالبلد حاليا لكن ما البديل ؟..
ما هو الحل اذن؟
أنه دور شركات التأمين بوضع برامج ادخار حديثة. لقد وضعت شركتنا برنامج ادخار ١٠٠%في الخارج والزبون يختار الصندوق او الاسهم والسندات الأمريكية او العالمية. اننا بمبلغ ٢٠٠دولار شهرياً للزبون نوظفه في افضل الصناديق العالمية من خلال شركة معروفة ومضمونة .لكن يجب أن نستثمر ١٠٠%في الخارج. لقد استطعنا رد مال الناس المشتركةبهذا البرنامج الذي استثمرنا به في الخارج .يوجد حاليا نقص بهذا البرنامج في لبنان لكن برأيي سيستعيد عافيته تدريجيا لكن الأولوية اليوم هي للتأمين الصحي ثم السيارات والممتلكات.
هل تؤيدون فكرة اندماج شركات التأمين؟
اكيد. السوق بحاجة لشركات تأمين أقوى. الوزير يسعى لذلك . أن إحدى طرق تقوية الشركات هو الاندماج بينها لكن يجب حدوث ذلك تدريجيا . على الوزير أن يحدد الرساميل اللازمة وان يضع الحوافز للدعم . هذه الحوافز ليست فقط ضريبية انما الأهم هو السرعة في الموافقات . لقد حدثت بعض عمليات الدمج المحدودة سابقا في السوق اللبناني وقد كانت أبرز المشاكل التي عانت منها هي السرعة في الموافقات إذ يجب أن تحصل على هذه الموافقات في مدة أقصاها ثلاثة أشهر والا لن تنجح العملية. إذن يجب تسهيل عمليات الدمج وهذا غير موجود حاليا ولا في الماضي.
هل دخلتم في عمليات الذكاء الاصطناعي؟
طبعا . أن الذكاء الاصطناعي يؤثر حتما بالتأمين. إذ يتم التركيز فيه على الداتا وسرعة التحليل فيها .وهذا هو المطلوب في قطاع التأمين الذي يعتمد على التسعير على أسس الداتا وعلى أسس التجربة وبشكل سريع . الذكاء الاصطناعي يساعد بشكل مؤكد على هذا الأمر. لكن المشوار معه طويل .إذ أن الذكاء الاصطناعي يتطور وعلينا نحن كادارة وموظفين أن نتطور معه وان نستفيد منه ومن ادواته تدريجيا. لقد قمنا بالتدريب على الذكاء الاصطناعي لكل الكوادر في الشركة في المرحلة الأولى على أيدي مختصين لكي نستفيد منه بشكل دقيق وحرفي . أما في المرحلة الثانية فقد بدأنا باتجاهين سنعلن عن أحدهما قريبا وسيتناول نوعا معينا من التأمين يغني تجربة الزبون والاتجاه الاخر هو رقمنة البوليصة بحيث يتم تجديدها بطريقة اسرع وأسهل للمؤمن.
كيف ستستطيع بعض الشركات أن تسهم بعملية الدمج وهي لا تملك المال اللازم؟
علينا أن نضع الإطار أولا وان نعطي مجالا للشركات إذ انها كلها متعبة وقد خسرت الكثير من المال خلال العام الماضي حتى أن بعضها لم يرد رأسماله خصوصا في مجال التأمين على الحياة لذا يجب منح الوقت لهذه الشركات لكي تقوي رساميلها لكن تطور القطاع هو من سيسرع عمليات الدمج وزيادة الرساميل . أن حجم شركات التأمين اليوم هو نفس حجم العام ٢٠١٨، اذا بقي هذا الحجم فلن نحتاج لزيادة الرساميل او عمليات الدمج وباستطاعتنا الإستمرار ب٤٠ شركة كما هو حاصل حاليا لكن إذا أردنا أن نزيد الحجم من مليار و٣٠٠مليون إلى ٢مليار و٦٠٠مليون حتما سنحتاج إلى رساميل أكبر والى عمليات دمج وعلينا هنا أن نبدأ بالاثنين معا. اذا زدنا كل الرساميل ولا زلنا نخسر في التأمين الصحي والسيارات سيتراجع قطاع التأمين بدل أن يتطور . يجب أن ينمو الإقتصاد وان ينمو قطاع التأمين وان نضع بالوقت ذاته الرساميل لثلاث سنوات مقبله حتى إذا أصبح حجم القطاع ٢مليار أصبح لدينا شركات تأمين قوية تستطيع نقل القطاع ليس فقط من رأسمال ٢مليار إنما إلى ٣مليار وان تعود الشركات اللبنانيه كما كانت في الماضي وكما كانت البنوك أيضا في الماضي إذ كانت تذهب من لبنان إلى كل الشرق الأوسط والى تركيا أيضا والى افريقيا حيث نجحت .
لكن شركات التأمين حاليا افضل وضعا من البنوك إذ لا زالت الثقة بها موجودة اليس كذلك؟
صح . لكن لا نستطيع الخروج بشركات ضعيفة او بسوق ضعيف. على قطاع التأمين أن يعود قويا وحاجة أكيدة لكي يستطيع تصدير الكفاءات والأفكار إلى الخارج.

لا يوجد تعليق